


آخر تحديث: سبتمبر 2026 | 15 دقيقة قراءة
اللوحات السعودية المميزة ليست رخيصة. فاللوحات أحادية الرقم تتجاوز المليون ريال بانتظام، واللوحات الثنائية في نطاق 50,000–200,000 ريال شائعة، وحتى اللوحات الرباعية المرغوبة قد تبلغ 30,000 ريال. ولمعظم المشترين، السؤال ليس الدفع نقداً بل الدفع بالتقسيط. وفي 2026 لم يعد ذلك افتراضياً: شركات الدفع الآجل والبنوك والتمويل الإسلامي المهيكل بالمرابحة تمتد جميعها إلى شراء اللوحات وفق شروط محددة.
يشرح هذا الدليل أنواع المنتجات الأربعة، ومن يتأهل لأيها، وحساب نسبة الاستقطاع لدى البنك المركزي بدقة، والبدائل المتوافقة مع الشريعة عن القروض الربوية، وثلاثة أمثلة محسوبة تغطي لوحة بـ8,000 ريال وأخرى بـ50,000 ريال وثالثة بـ500,000 ريال.
1. الإجابة السريعة: هل يمكن تمويل لوحة سعودية؟
نعم. في 2026 يمكن تمويل شراء لوحة سعودية في أي شريحة سعرية، من 2,000 ريال إلى عدة ملايين. والآلية تتوقف على السعر: تحت 30,000 ريال يمكنك عادةً استخدام تابي أو تمارا كما تموّل هاتفاً. وفوق ذلك تحتاج عموماً إلى قرض شخصي بنكي أو تسهيل مرابحة أو ترتيب أقساط عبر وسيط. وكل المسارات تخضع لقواعد الإقراض المسؤول لدى البنك المركزي السعودي، وأهمها الحد الذي يقصر إجمالي الأقساط الشهرية على 33.33% من الراتب الإجمالي.
وللمشتري الحريص على الالتزام الشرعي، الهيكل الذي يُطلب هو تمويل المرابحة: يشتري البنك اللوحة من البائع ثم يعيد بيعها لك بهامش ربح معلن يُسدَّد على 24 إلى 60 شهراً. لا فائدة ولا ربا. والمرابحة على الأصول المنقولة عالية القيمة متاحة لدى البنوك الإسلامية السعودية، لكن اللوحة أصل غير معتاد كضمانة، فتأكد من قبول بنكك لها قبل الاتفاق على السعر مع البائع.
2. منتجات تمويل اللوحات الأربعة في 2026
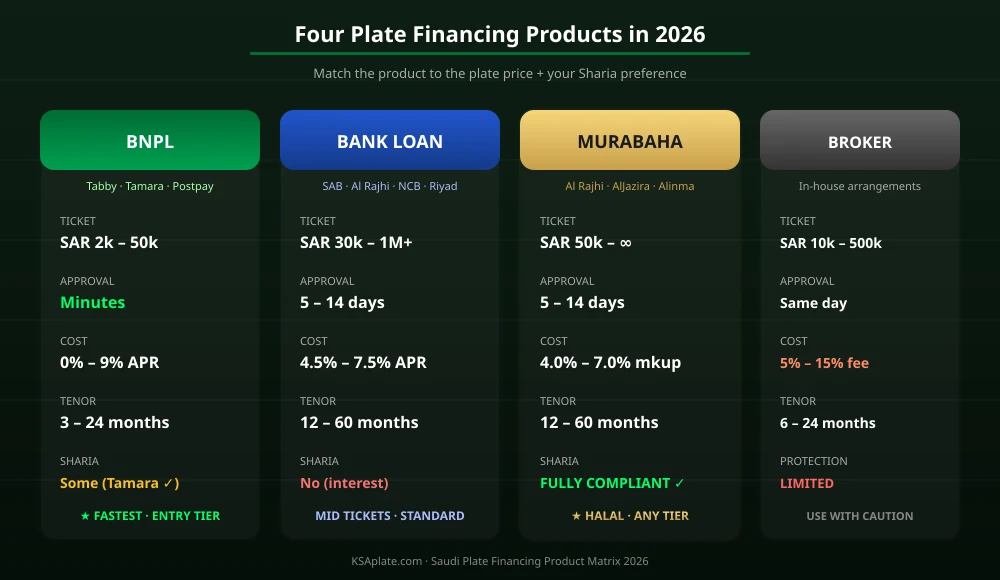
تمويل اللوحات في السعودية ليس منتجاً واحداً، بل أربعة أدوات مالية متمايزة، لكل منها حجم تعامل وإطار تنظيمي ومدة موافقة ووضع شرعي مختلف. واختيار الأداة الخطأ هو أكثر ما يقع فيه المشترون لأول مرة.
والمنتجات الأربعة هي:
- الدفع الآجل (اشترِ الآن وادفع لاحقاً) — تقسيط قصير الأجل، بلا فحص ائتماني رسمي، موافقة سريعة، ومبالغ أصغر.
- القرض الشخصي البنكي — تمويل استهلاكي تقليدي، خاضع للبنك المركزي، بفحص ائتماني، ومبالغ متوسطة إلى كبيرة.
- المرابحة — هيكل التكلفة زائد هامش الربح المتوافق مع الشريعة، بلا فائدة، ويستوعب مبالغ كبيرة.
- أقساط الوسيط أو المعرض — ترتيبات داخلية مع بائع اللوحة أو السوق.
ويُقدَّر سوق الدفع الآجل السعودي وحده بنحو 19.8 مليار ريال (5.29 مليار دولار) في 2026، وتستحوذ تابي وتمارا معاً على أكثر من 70% منه. وقد حصلت تمارا على ترخيص تمويل استهلاكي ودفع آجل كامل من البنك المركزي في مارس 2025، وهو ما وسّع حجم التمويل الذي تستطيع تقديمه.
3. المسار الأول — الدفع الآجل (تابي، تمارا، بوست باي)
الدفع الآجل هو المسار الأقل احتكاكاً للوحات دون 30,000 ريال. الموافقة فورية، ولا يلزم سجل ائتماني ولا خطاب راتب ولا ضمانة.
3.1 كيف يعمل الدفع الآجل مع اللوحات
يدمج بائع اللوحة — عادةً سوق مرخّص أو معرض — تابي أو تمارا كخيار عند الدفع. وعند الشراء يختار المشتري مزود الخدمة، ويدخل رقم جواله السعودي، ويكمل تحققاً سريعاً من الهوية، فيدفع المزود للبائع كامل قيمة اللوحة فوراً. ثم يسدد المشتري للمزود على أقساط شهرية تتراوح بين 3 و24 قسطاً بحسب المنتج.
3.2 حدود تابي
منتج «قسّمها على 4» لدى تابي يقسم أي عملية شراء إلى أربعة أقساط بلا فوائد خلال ستة أسابيع. أما منتجاتها الأطول أجلاً فتمدّد فترة السداد للعملاء المؤهلين، والسقف يُحدَّد لكل عميل على حدة ولا يُنشر كرقم ثابت. والتكلفة تختلف بحسب المنتج وتخضع لقواعد الإقراض المسؤول لدى البنك المركزي — راجع الرقم المعروض عليك عند الدفع.
3.3 حدود تمارا
خطة تمارا بثلاثة أقساط تغطي المشتريات حتى 5,000 ريال بلا فوائد. أما منتج التمويل الاستهلاكي المرخّص الذي أطلقته بعد ترخيص مارس 2025 فيموّل مبالغ تتجاوز ذلك السقف على آجال أطول، ويُحدَّد الحد الأعلى لكل عميل وتاجر على حدة لا بنشر رقم عام. وتسوّق تمارا منتجها بوصفه متوافقاً مع الشريعة.
«حوّل الدفع الآجل شراء اللوحات دون 30,000 ريال إلى قرار لحظي لدى المشتري تحت سن الخامسة والثلاثين. صار نحو 40% من مبيعاتنا من اللوحات الرباعية القياسية يمر عبر قنوات الدفع الآجل.»
— معرض لوحات مرخّص، الرياض
4. المسار الثاني — القرض الشخصي البنكي
القرض الشخصي البنكي هو المسار التقليدي للوحات في نطاق 30,000 إلى 500,000 ريال. وكل البنوك السعودية الكبرى — البنك الأهلي السعودي (الناتج عن اندماج الأهلي التجاري وسامبا في 2021)، ومصرف الراجحي، وبنك الأول (سابقاً ساب)، وبنك الرياض، والبنك السعودي الفرنسي — تمنح قروضاً شخصية تُستخدم لأي غرض نظامي، ومنه شراء اللوحات.
4.1 شروط الأهلية
- مواطن سعودي أو مقيم بإقامة سارية
- حد أدنى للراتب الشهري يبدأ عادةً من 5,000 ريال (يختلف بين البنوك)
- تحويل الراتب إلى البنك المموّل أو تعهد بتحويله
- سجل ائتماني نظيف لدى سمة
- ألا تتجاوز الالتزامات القائمة حد الاستقطاع البالغ 33.33%
4.2 الشروط المعتادة
تمتد القروض الشخصية في 2026 من 12 إلى 60 شهراً بتكلفة سنوية فعلية تتراوح تقريباً بين 4.5% و7.5% بحسب البنك وملف المقترض وما إذا كان التمويل تقليدياً أم مهيكلاً بالمرابحة. ويصرف البنك المبلغ مباشرة إلى حساب البائع البنكي بمجرد بدء نقل اللوحة عبر أبشر.
4.3 المستندات المطلوبة
- تعريف بالراتب (عمره أقل من 30 يوماً)
- كشف حساب بنكي لآخر ثلاثة أشهر
- صورة الهوية الوطنية أو الإقامة
- تعهد بتحويل الراتب (عند الانتقال من بنك آخر)
- عرض سعر أو فاتورة أولية من بائع اللوحة تحدد اللوحة (الأحرف + الرقم)
5. المسار الثالث — المرابحة (متوافقة مع الشريعة)
المرابحة هيكل تمويل قائم على التكلفة زائد هامش ربح معلوم، يتجاوز إشكال الربا مع تحقيق الأثر العملي للقرض. وفي شراء اللوحة تسير على النحو التالي:
- يحدد المشتري اللوحة التي يريدها والسعر المتفق عليه مع البائع.
- يشتري البنك اللوحة من البائع فيملكها ملكاً مؤقتاً.
- يبيع البنك اللوحة فوراً للمشتري بالسعر الأصلي زائد هامش ربح معلن، يُسدَّد على أقساط شهرية.
- تُنقل اللوحة عبر أبشر إلى اسم المشتري، ويحتفظ البنك بحق ضماني عليها حتى اكتمال السداد.
ولأن البنك يتملك اللوحة فعلياً ولو لبرهة، ولأن الهامش يُحدَّد عند التعاقد لا يتراكم كفائدة مع الزمن، فإن المرابحة معتمدة لدى الهيئات الشرعية السعودية. والهيكل نفسه قياسي في البنوك الإسلامية السعودية — ومنها مصرف الراجحي (أكبر بنك إسلامي في العالم من حيث الأصول) وبنك الجزيرة ومصرف الإنماء — غير أن كل بنك يقرر بنفسه أي الأصول يقبل تمويلها.
وتبدأ مبالغ المرابحة عادةً من 50,000 ريال وتمتد إلى الملايين للوحات المميزة. والصلة بين المرابحة وشراء اللوحات هي المنطق نفسه المشروح في دليل الاستثمار الحلال في اللوحات السعودية — فاللوحات أصول مسجلة ملموسة تنطبق عليها قواعد نقل الملكية الشرعية بوضوح.
6. المسار الرابع — أقساط الوسيط أو المعرض
يعمل المسار الرابع خارج القطاع المصرفي المنظّم. فبعض وسطاء ومعارض اللوحات المرخّصة يرتبون خطط أقساط داخلية، خصوصاً للعملاء المتكررين. وتختلف التفاصيل لكنها تتضمن عادةً:
- دفعة أولى من المشتري بين 30% و50%.
- حفظ اللوحة لدى الوسيط كضمان، أو نقلها للمشتري مع تسجيل الوسيط حقاً ضمانياً عليها.
- سداد الرصيد على 6 إلى 24 شهراً مباشرة للوسيط.
- رسم خدمة يتقاضاه الوسيط — عادةً 5% إلى 15% من سعر اللوحة — بدلاً من الفائدة.
وهذا المسار يقايض الراحة بالتكلفة. فرسوم خدمة تتجاوز 10% على آجال قصيرة ليست نادرة، كما أن أقساط الوسطاء تتمتع بحماية أضعف للمستهلك مقارنةً بالمنتجات البنكية الخاضعة للبنك المركزي. لا تستخدمها إلا مع وسيط تحققت منه جيداً. وتجد قائمة التحقق من الوسطاء في دليل البيع والشراء الآمن.
7. حساب نسبة الاستقطاع: ما الذي تتأهل له
يحدّ البنك المركزي السعودي إجمالي الأقساط الشهرية بـ33.33% من الراتب الإجمالي للموظفين على رأس العمل، أو 25% من المعاش للمتقاعدين. وتنطبق هذه القاعدة على كل الجهات الخاضعة لإشرافه، أي البنوك جميعها ومزودي الدفع الآجل المرخّصين وتسهيلات المرابحة.
7.1 مثال محسوب لنسبة الاستقطاع
لنفترض مواطناً سعودياً دخله الإجمالي 25,000 ريال شهرياً، بلا قروض قائمة ولا ديون بطاقات ائتمانية.
- 33.33% من 25,000 ريال = 8,333 ريالاً حداً أقصى للقسط الشهري عن جميع الالتزامات.
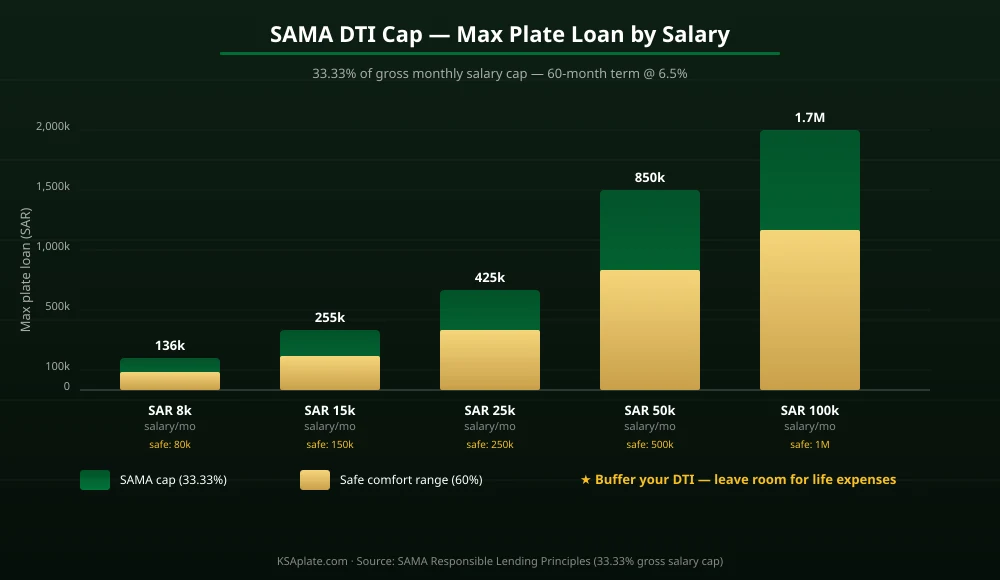
- إذا تقدّم بطلب تمويل بتكلفة فعلية 6.5% على 60 شهراً، فأقصى أصل تمويل يتأهل له نحو 425,000 ريال.
- وبتحفّظ معقول عند استخدام 60% من الحد (لترك هامش لمصاريف الحياة)، تصبح الميزانية الواقعية للوحة 250,000–350,000 ريال.
7.2 المعادلة ذات المتغيرات الستة
يتوقف أقصى مبلغ لوحة يمكنك تمويله على ستة متغيرات: الراتب الإجمالي، والالتزامات القائمة، ومدة التمويل، ونسبة التكلفة، والدفعة الأولى، وما إذا كان المموّل يعامل اللوحة كضمانة أم يمنح التمويل بلا ضمان.
| الراتب الإجمالي (ريال/شهر) | أقصى قسط شهري (33.33%) | أقصى تمويل لوحة (60 شهراً بـ6.5%) | النطاق المريح |
|---|---|---|---|
| 8,000 ريال | 2,666 ريالاً | 136,000 ريال | 80,000 ريال |
| 15,000 ريال | 5,000 ريال | 255,000 ريال | 150,000 ريال |
| 25,000 ريال | 8,333 ريالاً | 425,000 ريال | 250,000 ريال |
| 50,000 ريال | 16,667 ريالاً | 850,000 ريال | 500,000 ريال |
| 100,000 ريال | 33,333 ريالاً | 1,700,000 ريال | 1,000,000 ريال |
8. جدول المقارنة جنباً إلى جنب
| الخاصية | الدفع الآجل | قرض بنكي | مرابحة | وسيط |
|---|---|---|---|---|
| أقصى مبلغ | يُحدَّد لكل عميل | مليون ريال فأكثر | بلا سقف محدد | 500,000 ريال |
| مدة الموافقة | دقائق | 5–14 يوماً | 5–14 يوماً | اليوم نفسه |
| التكلفة الفعلية | 0%–9% سنوياً | 4.5%–7.5% سنوياً | 4.0%–7.0% هامش | 5%–15% رسم خدمة |
| التوافق مع الشريعة | بعضها (تمارا ✓) | لا (فائدة) | نعم ✓ | بحسب الترتيب |
| مدة السداد | 3–24 شهراً | 12–60 شهراً | 12–60 شهراً | 6–24 شهراً |
| خاضع للبنك المركزي | نعم | نعم | نعم | لا |
| يلزم تعريف بالراتب | لا | نعم | نعم | لا |
9. ثلاثة أمثلة محسوبة
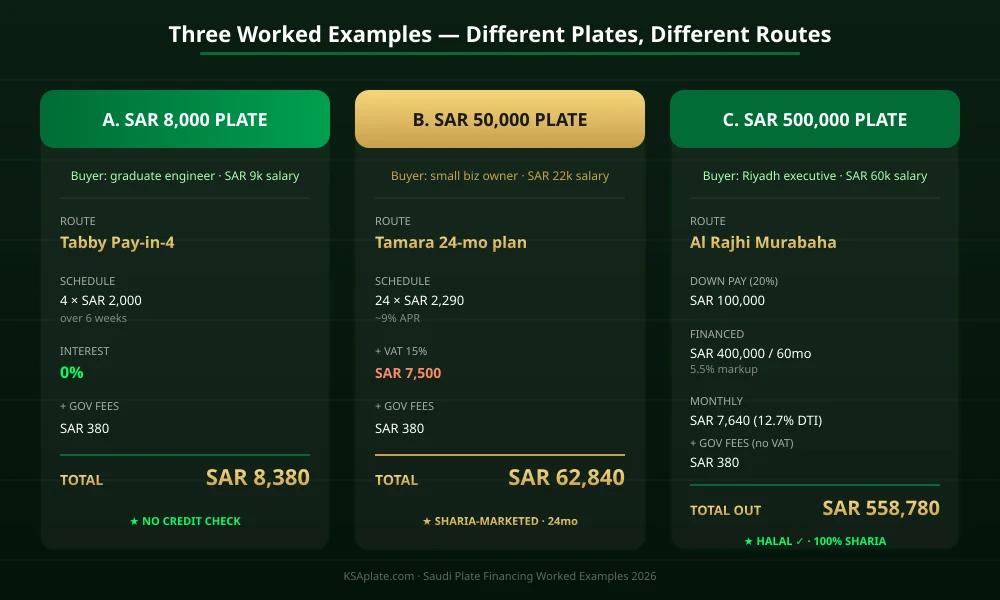
9.1 المثال الأول — لوحة بـ8,000 ريال (تابي، أربعة أقساط)
مهندس حديث التخرج دخله 9,000 ريال شهرياً ويريد لوحة رباعية نظيفة معروضة على KSAplate.com بـ8,000 ريال، والسوق يوفر تابي عند الدفع.
- سعر اللوحة: 8,000 ريال
- تابي «قسّمها على 4»: أربعة أقساط بـ2,000 ريال خلال ستة أسابيع، بلا فوائد
- القسط الأول عند الشراء، وما بعده كل أسبوعين
- بلا تعريف بالراتب وبلا فحص ائتماني خارج تقييم تابي الداخلي
- تُنقل اللوحة عبر أبشر بعد أن يدفع تابي للبائع
- إجمالي التكلفة على المشتري: 8,000 ريال + 1,030 ريالاً رسوماً حكومية = 9,030 ريالاً
9.2 المثال الثاني — لوحة بـ50,000 ريال (خطة تمارا لـ24 شهراً)
صاحب عمل صغير دخله 22,000 ريال شهرياً وسجله في سمة نظيف، يشتري لوحة مرآتية بـ50,000 ريال عبر معرض مرخّص يوفر تمارا عند الدفع.
- سعر اللوحة: 50,000 ريال
- خطة تمارا لـ24 شهراً بتكلفة سنوية فعلية نحو 9%
- القسط الشهري: نحو 2,290 ريالاً
- إجمالي المسدَّد: نحو 54,960 ريالاً
- زائد ضريبة القيمة المضافة 15%: 7,500 ريال (تُدفع مقدماً أو تُموَّل ضمن الأصل)
- زائد الرسوم الحكومية: 1,030 ريالاً (400 ريال عن كل مركبة + 230 ريالاً لأبشر)
- إجمالي التكلفة على 24 شهراً: نحو 63,490 ريالاً
9.3 المثال الثالث — لوحة بـ500,000 ريال (مرابحة على 60 شهراً)
تنفيذي في الرياض دخله 60,000 ريال شهرياً يريد لوحة ثنائية معروضة بـ500,000 ريال في بيع خاص، بتمويل عبر تسهيل مرابحة من بنك إسلامي. والأرقام أدناه توضيح للهيكل الحسابي لا عرض سعر من أي بنك.
- سعر اللوحة: 500,000 ريال
- الدفعة الأولى: 100,000 ريال (20%)
- المبلغ المموَّل: 400,000 ريال على 60 شهراً بهامش مرابحة 5.5%
- القسط الشهري: نحو 7,640 ريالاً
- إجمالي تكلفة المرابحة: نحو 458,400 ريال (الهامش ≈ 58,400 ريال)
- زائد الرسوم الحكومية: 1,030 ريالاً (400 ريال عن كل مركبة + 230 ريالاً لأبشر)
- بلا ضريبة قيمة مضافة (بائع فرد)
- إجمالي التكلفة: 559,430 ريالاً على 60 شهراً، بهيكل متوافق مع الشريعة
- نسبة الاستقطاع: 7,640 ÷ 60,000 = 12.7% — أقل بكثير من حد الـ33.33%
10. المخاطر والمزالق
- اختبار الضغط على نسبة الاستقطاع. الاقتراض عند حد الـ33.33% لا يترك هامشاً لمصاريف الحياة. قد يوافق البنك فنياً، لكن التعثر في تمويل لوحة يضر بسجلك في سمة لسنوات. استهدف 60% من الحد لا 100%.
- مخاطر انخفاض قيمة اللوحات العادية. قد تفقد اللوحات الرباعية الشائعة 20% إلى 40% من قيمتها في السنة الأولى. وتمويل لوحة متراجعة القيمة على 60 شهراً قد يجعلك مديناً بأكثر من قيمتها — وهو فخ الملكية السالبة.
- رسوم التأخر في الدفع الآجل. تفرض تابي وتمارا رسوم تأخير قد تتراكم بسرعة. فعّل الخصم التلقائي دائماً؛ فقسط واحد فائت قد يضر بتقييمك لدى أكثر من مزود.
- مخاطر التعثر مع الوسيط. بخلاف الجهات الخاضعة للبنك المركزي، لا يملك الوسطاء الذين يقدمون أقساطاً داخلية إطار تحصيل رسمياً. والنزاعات تذهب إلى المحاكم وقد تستغرق سنوات. التزم بالمسارات المنظّمة للمبالغ فوق 30,000 ريال.
- مخاطر العملة للمقيمين. المقيم الذي يموّل لوحة بالريال بينما دخله بعملة بلده يواجه مخاطر سعر الصرف على مدى 60 شهراً. تحوّط لذلك أو استخدم هيكلاً مسعّراً بما يناسب وضعك.
11. الأسئلة الشائعة
هل يمكنني شراء لوحة سعودية ببطاقة ائتمانية؟
فنياً نعم للوحات ضمن حد بطاقتك المتاح، لكن مسار الدفع الآجل أو القرض البنكي يكون أرخص دائماً تقريباً، لأن تكلفة البطاقات الائتمانية (عادةً 2.5%–3% شهرياً) تفوق كلاً من القروض الشخصية الخاضعة للبنك المركزي وهوامش المرابحة. لا تستخدم البطاقة إلا كملاذ أخير.
هل تمويل اللوحات متوافق مع الشريعة؟
يعتمد على المنتج. فالمرابحة متوافقة تماماً ومعتمدة لدى البنوك الإسلامية السعودية الكبرى، وتمارا تسوّق منتجها بوصفه متوافقاً. أما القروض الشخصية التقليدية فتقوم على الفائدة (الربا) وليست متوافقة. ولتحليل شرعي أعمق راجع دليل الاستثمار الحلال في اللوحات.
كيف يتحقق البنك من وجود اللوحة؟
يطلب البنك عرض سعر أو فاتورة أولية من البائع تحدد اللوحة بدقة (الأحرف العربية + الرقم)، واسم البائع المسجل في أبشر، والسعر المتفق عليه. وفي المرابحة يتحقق البنك أيضاً من حالة اللوحة في أبشر قبل إتمام شق الشراء.
هل يستطيع المقيمون تمويل لوحة سعودية؟
نعم، بإقامة سارية، وحد أدنى للراتب الشهري (عادةً 5,000 إلى 8,000 ريال بحسب البنك)، وتحويل الراتب إلى الجهة المموّلة، وسجل نظيف في سمة. وينطبق حد الاستقطاع بالمثل. راجع دليل المشتري المقيم لإطار الأهلية الكامل.
هل تُفرض ضريبة القيمة المضافة على هامش التمويل؟
لا، هامش التمويل نفسه لا يخضع لضريبة القيمة المضافة في السعودية. فالضريبة تتعلق ببيع اللوحة وحده — 15% إذا كان البائع مسجلاً في الضريبة، وصفر في البيع المباشر بين الأفراد. راجع دليل رسوم اللوحات والضريبة للمعالجة الكاملة.
ماذا يحدث إذا تعثرت في سداد تمويل اللوحة؟
يستطيع البنك استرداد المبلغ عبر مسار التحصيل المعتاد: الاستقطاع من الراتب (إن كنت قد فوّضت به)، وخفض تقييمك في سمة، والمطالبة القضائية، وقد يصل الأمر إلى إيقاف الخدمات حتى السداد. وفي المرابحة يحتفظ البنك بحق ضماني على اللوحة ويمكنه استردادها وإعادة بيعها.
هل يمكنني إعادة تمويل قرض لوحة قائم؟
نعم. إذا انخفضت التكلفة أو أردت الانتقال من تمويل تقليدي إلى مرابحة، فالبنوك السعودية تقدم تحويل المديونية بشكل معتاد. ويضع البنك المركزي حدوداً لما يجوز تقاضيه عند السداد المبكر؛ والصيغة الدقيقة منصوص عليها في لوائح التمويل الاستهلاكي، فاطلب من المموّل أن يريك البند بدل الاعتماد على قاعدة تقريبية.
هل يؤثر تمويل اللوحة على طلب التمويل العقاري؟
نعم. فالتمويل القائم للوحة يُحتسب ضمن التزاماتك الشهرية في أي حساب لنسبة الاستقطاع مستقبلاً. وستخفض البنوك سقف تمويلك العقاري بما يقارب القيمة الحالية لقسط اللوحة على مدته المتبقية. خطط لتمويل اللوحة بعناية إن كان التمويل العقاري في أفقك.
هل توجد دعم حكومي لتمويل اللوحات؟
لا. بخلاف تمويل المسكن أو السيارة الأولى، تُعامل اللوحات كأصول كمالية ولا تدخل في أي برامج دعم حكومية (صندوق التنمية العقارية، سكني، وغيرها). وتمويل اللوحات تجاري بالكامل.
هل يمكن استخدام اللوحة الممولة كضمان؟
نعم في منتجات المرابحة تحديداً — إذ يحتفظ البنك أصلاً بحق ضماني على اللوحة. أما في القروض الشخصية غير المضمونة فاللوحة ليست مرهونة رسمياً، لكن حقوق البنك العامة في الاسترداد تظل قائمة.
12. الخلاصة والخطوات التالية
نضج تمويل اللوحات السعودية ليصبح سوقاً حقيقياً منظّماً من أربعة منتجات. وسواء أردت لوحة بـ8,000 ريال عبر الدفع الآجل أو لوحة أحادية الرقم بملايين الريالات عبر المرابحة، فثمة مسار نظامي متوافق مع الشريعة. لم يعد القيد هو «هل يمكن تمويلها» بل «ما الذي يناسب راتبك وتفضيلك الشرعي». والسؤالان يُحسمان بحساب نسبة الاستقطاع في القسم السابع وجدول المقارنة في القسم الثامن.
وخطة العمل بسيطة: احسب هامش الاستقطاع أولاً، ثم احسم مسألة التوافق الشرعي، ثم اختر المنتج الذي يناسب حجم المبلغ، ثم قدّم المستندات وتسلّم الملكية.
جاهز للبحث عن لوحة تناسب ميزانية التمويل؟ تصفّح اللوحات على KSAplate.com ←
تريد التأكد من القيمة السوقية للوحة قبل تمويلها؟ استخدم حاسبة قيمة اللوحة المجانية ←
تبيع لوحة ومستعد لقبول التقسيط بنفسك؟ اقرأ دليل البائع ←
آخر تحديث: سبتمبر 2026. حدود نسبة الاستقطاع مأخوذة من لوائح التمويل الاستهلاكي لدى البنك المركزي السعودي، وترخيص تمارا الصادر في مارس 2025 من إعلان الجهة التنظيمية نفسها. أما سقوف المنتجات ونسبها فتُحدَّد لكل عميل ولا تُنشر — وكل رقم في الأمثلة المحسوبة توضيح للحساب لا عرض سعر. تحقق من النسب والسياسات مباشرةً مع الجهة المموّلة قبل التوقيع.